
Đạm Cà Mau lãi lớn nhờ xuất khẩu: Thị trường trong nước vẫn là bài toán khó
 PV
Xuất khẩu urê tăng mạnh cùng biên lợi nhuận cải thiện giúp Công ty Cổ phần - Tổng công ty Phân bón Dầu khí Cà Mau (Đạm Cà Mau, mã DCM) ghi nhận hơn 1.067 tỷ đồng lợi nhuận sau thuế trong quý II/2026. Tuy nhiên, đà tăng trưởng đang phụ thuộc đáng kể vào thị trường xuất khẩu, trong khi sức mua trong nước và diễn biến giá urê vẫn là những biến số lớn.
Xuất khẩu trở thành động lực chính
Quý II/2026 đánh dấu một giai đoạn kinh doanh tích cực của Đạm Cà Mau.
Theo báo cáo tài chính hợp nhất quý II/2026, doanh thu thuần của doanh nghiệp đạt khoảng 6.712 tỷ đồng, tăng 11,2% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 1.067 tỷ đồng, tăng khoảng 35,5%. Đây là mức lợi nhuận quý cao nhất của doanh nghiệp trong nhiều quý gần đây.
Điểm đáng chú ý không nằm ở tốc độ tăng doanh thu, mà ở khả năng cải thiện lợi nhuận. Doanh thu tăng hơn 10%, nhưng lợi nhuận sau thuế tăng trên 35%, cho thấy biên sinh lời đã được cải thiện đáng kể.
Động lực nổi bật đến từ mảng urê, đặc biệt là xuất khẩu.
Trong tháng 6/2026, Đạm Cà Mau ghi nhận sản lượng urê tiêu thụ 62,79 nghìn tấn, trong đó xuất khẩu đạt 31,92 nghìn tấn, cao hơn lượng tiêu thụ trong nước 30,87 nghìn tấn. Lũy kế 6 tháng, lượng urê xuất khẩu đạt khoảng 351,22 nghìn tấn, vượt đáng kể kế hoạch cả năm 275 nghìn tấn mà doanh nghiệp đặt ra.
Con số này cho thấy xuất khẩu đang trở thành một trong những “van” quan trọng giúp Đạm Cà Mau mở rộng đầu ra trong bối cảnh thị trường nội địa chưa thực sự thuận lợi.
Doanh thu urê quý II đạt 3.895 tỷ đồng, tăng 60,2% so với cùng kỳ. Trong đó, doanh thu xuất khẩu tăng gần 262%, đạt 2.683 tỷ đồng, nhờ sản lượng xuất khẩu tăng hơn 128% và giá bán bình quân tăng khoảng 40%.
Sự dịch chuyển này đặc biệt đáng chú ý bởi doanh nghiệp không chỉ bán được nhiều hơn mà còn hưởng lợi từ mặt bằng giá urê quốc tế trong giai đoạn đầu năm.
Biên lợi nhuận tăng, nhưng không phải mảng nào cũng thuận lợi
Một trong những điểm sáng của quý II là khả năng chuyển doanh thu thành lợi nhuận của Đạm Cà Mau được cải thiện rõ rệt.
Mảng urê có tỷ trọng lớn trong cơ cấu kinh doanh và cũng là sản phẩm có khả năng tạo biên lợi nhuận cao hơn một số nhóm sản phẩm khác. Khi giá bán thuận lợi trong khi chi phí sản xuất được kiểm soát, phần lợi nhuận giữ lại trên mỗi đơn vị sản phẩm tăng lên.
Tuy nhiên, bức tranh kinh doanh không hoàn toàn đồng đều.
Trong khi urê xuất khẩu tăng mạnh, thị trường urê trong nước lại chịu sức ép. Theo số liệu trong báo cáo được công bố, doanh thu urê nội địa quý II giảm khoảng 28%, chủ yếu do sản lượng tiêu thụ giảm mạnh.
NPK cũng chưa bắt kịp đà tăng của urê. Doanh thu NPK quý II giảm hơn 34%, còn khoảng 1.139 tỷ đồng. Nguyên nhân được phân tích chủ yếu liên quan đến sản lượng tiêu thụ giảm và giá một số nguyên liệu đầu vào tăng nhanh.
Điều này tạo ra một sự phân hóa khá rõ trong kết quả kinh doanh: một bên là urê xuất khẩu tăng tốc, bên kia là thị trường nội địa và NPK còn chịu áp lực.
Tuy nhiên, kết quả cao trong nửa đầu năm cũng đặt ra một câu hỏi khác: Đạm Cà Mau có thể duy trì được mức sinh lời này khi điều kiện thị trường thay đổi?
Nửa cuối năm: Giá urê, tồn kho và sức mua sẽ là phép thử
Đây có lẽ là phần đáng theo dõi nhất đối với kết quả kinh doanh của Đạm Cà Mau trong những tháng còn lại của năm.
Thứ nhất là giá urê thế giới.
Kết quả quý II được hỗ trợ bởi mặt bằng giá phân bón thuận lợi, nhưng giá hàng hóa luôn có tính chu kỳ. Nếu giá urê giảm nhanh trong khi chi phí đầu vào, đặc biệt là khí, không giảm tương ứng, biên lợi nhuận của doanh nghiệp có thể chịu sức ép.
Thứ hai là khả năng duy trì đầu ra xuất khẩu.
Việc xuất khẩu urê đạt hơn 351 nghìn tấn chỉ sau 6 tháng cho thấy doanh nghiệp đang tận dụng tốt cơ hội từ thị trường quốc tế. Nhưng khi sản lượng xuất khẩu đã vượt kế hoạch năm, nền so sánh cho nửa cuối năm sẽ cao hơn. Trong trường hợp giá quốc tế hạ nhiệt hoặc nguồn cung toàn cầu cải thiện, tốc độ tăng trưởng xuất khẩu có thể chậm lại.
Thứ ba là sức mua trong nước.
Đạm Cà Mau vẫn có mạng lưới tiêu thụ nội địa lớn, nhưng số liệu 6 tháng cho thấy lượng tiêu thụ urê trong nước chưa phục hồi như kỳ vọng. Khi giá phân bón tăng, trong khi hiệu quả sản xuất của người trồng trọt phụ thuộc vào giá bán nông sản, quyết định mua phân bón có thể trở nên thận trọng hơn.
Đây là lý do xuất khẩu có thể tiếp tục đóng vai trò quan trọng trong việc cân bằng đầu ra của doanh nghiệp.
Một yếu tố khác cũng cần theo dõi là hàng tồn kho. Tồn kho lớn có thể giúp doanh nghiệp chủ động nguồn hàng khi giá bán thuận lợi, nhưng cũng tạo rủi ro nếu giá phân bón đảo chiều hoặc tốc độ tiêu thụ chậm lại.
Ở chiều tích cực, nền tảng tài chính của Đạm Cà Mau vẫn tương đối tốt. Báo cáo phân tích của TCBS cho thấy tại cuối quý II, doanh nghiệp có lượng tiền và các khoản đầu tư tài chính đáng kể so với nợ vay; riêng tổng tiền, tiền gửi và các khoản tương đương được phân tích ở mức cao hơn đáng kể so với dư nợ vay.
Điều này tạo cho doanh nghiệp một vùng đệm nhất định khi thị trường phân bón biến động, đồng thời giúp duy trì khả năng tài trợ cho hoạt động kinh doanh.
Nhìn tổng thể, quý II/2026 là một quý kinh doanh nổi bật của Đạm Cà Mau, với lợi nhuận tăng nhanh hơn doanh thu và xuất khẩu urê trở thành động lực quan trọng.
Nhưng đằng sau con số lợi nhuận hơn 1.067 tỷ đồng vẫn là một bức tranh có sự phân hóa: xuất khẩu tăng mạnh, trong khi thị trường nội địa và NPK chưa thực sự phục hồi.
Vì vậy, bài toán của Đạm Cà Mau trong nửa cuối năm không chỉ là giữ sản lượng, mà còn là giữ biên lợi nhuận khi giá urê biến động, duy trì đầu ra xuất khẩu và từng bước khơi lại sức mua trong nước.
Nếu làm được cả ba, mức lợi nhuận cao trong nửa đầu năm có thể không chỉ là một điểm sáng mang tính chu kỳ, mà trở thành nền tảng cho một năm kinh doanh vượt kỳ vọng.
Techcombank Summit 2026: Động lực mới vì một Việt Nam hưng thịnh, hùng cường
Techcombank Investment Summit 2026 (Hội nghị Đầu tư Techcombank 2026) sẽ diễn ra vào ngày 19/9/2026 tại khách sạn Fairmont Hà Nội với chủ đề “Việt Nam phồn vinh...
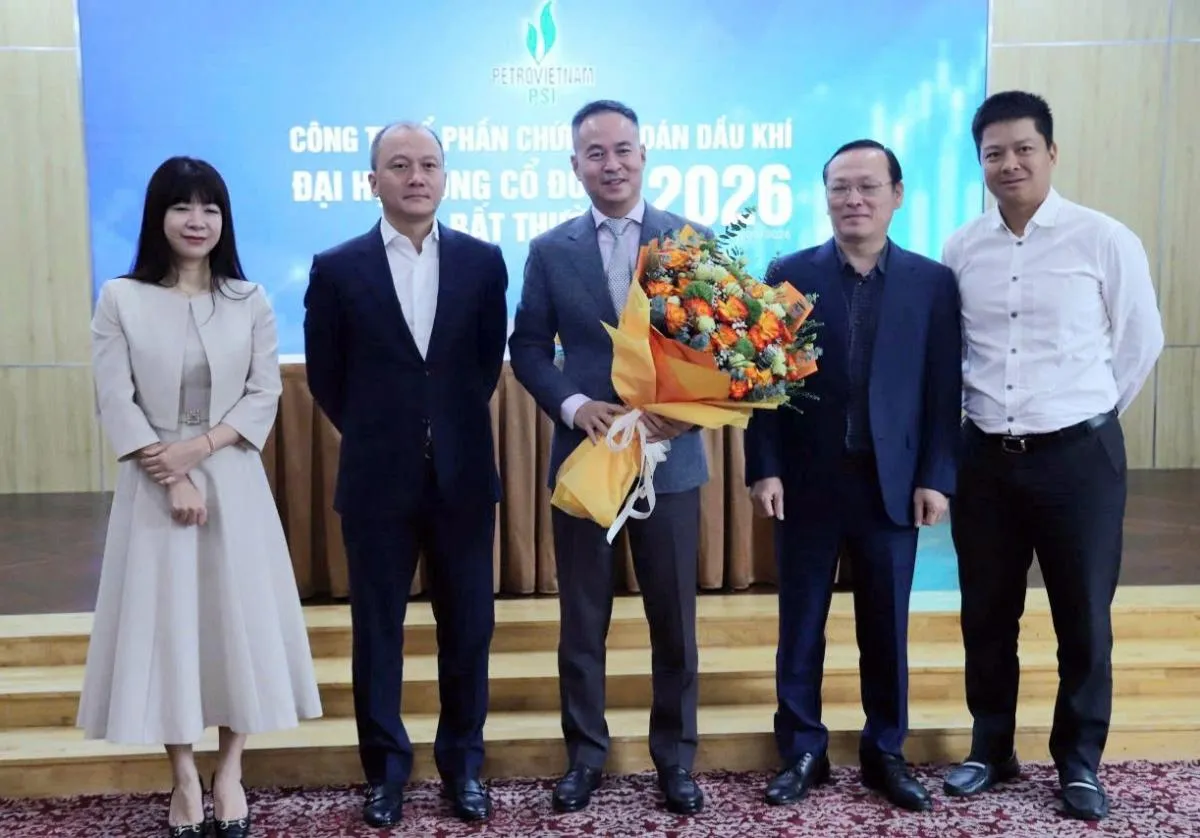
Ông Ngô Ngọc Quang được bầu làm Chủ tịch HĐQT PSI
Ông Ngô Ngọc Quang, Thành viên HĐQT PVcomBank, đại diện cổ đông PVcomBank, vừa được bầu làm Chủ tịch HĐQT Công ty Cổ phần Chứng khoán Dầu khí (PSI) nhiệm kỳ 2022-2027.
TCBS chốt ngày trả cổ tức nâng vốn điều lệ vượt 30.000 tỷ đồng, soán ngôi Chứng khoán SSI
Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS) vừa chốt ngày trả cổ tức tỷ lệ 20%, qua đó nâng vốn điều lệ lên hơn 33.000 tỷ đồng, vươn lên vị trí số 1 về quy mô vốn.
Xây dựng Hòa Bình chuyển nhượng dự án cho FPT với giá gần 250 tỷ đồng
Tập đoàn Xây dựng Hòa Bình đã chuyển nhượng dự án Trung tâm đổi mới sáng tạo Hòa Bình cho một công ty con của FPT với giá trị thương vụ đạt 246,5 tỷ đồng.
Quỹ đầu tư của bà Nguyễn Thanh Phượng đăng ký bán hết vốn tại Vietcap
Quỹ đầu tư do bà Nguyễn Thanh Phượng dẫn dắt dự kiến bán toàn bộ lượng cổ phiếu Công ty CP Chứng khoán Vietcap (mã chứng khoán VCI) đang nắm giữ.
Phát Đạt hoàn tất chuyển nhượng The EverRich 2 sau 9 năm, giá trị thương vụ hơn 5.225 tỷ đồng
Phát Đạt đã hoàn tất chuyển nhượng The EverRich 2 cho Big Gain với giá trị hơn 5.225 tỷ đồng. Trước thời điểm giao dịch, dự án vẫn ghi nhận gần 5.975 tỷ đồng chi...
Nhóm CII tiếp tục mua PC1, nâng sở hữu lên hơn 13%
CII và công ty con tiếp tục mua thêm 550.000 cổ phiếu, nâng tổng sở hữu lên hơn 53,5 triệu cổ phiếu, tương ứng 13,01% vốn.
Sonadezi (SNZ) sắp chi hơn 540 tỷ đồng trả cổ tức sau năm lãi kỷ lục
Tổng CTCP Phát triển Khu công nghiệp (Sonadezi - mã: SNZ) dự kiến chi khoảng 542 tỷ đồng để trả cổ tức năm 2025 bằng tiền với tỷ lệ 14,4% sau khi ghi nhận...
Biến động khoản phải thu tại nhóm doanh nghiệp xây dựng
Nhắc đến các doanh nghiệp xây dựng, một trong những thách thức lớn nhất của nhóm ngành này chính là bài toán thu hồi công nợ. Tính đến ngày 30/06/2026, các khoản phải thu...
Thành viên Sun Group triển khai dự án Rạch Chiếc hơn 145.600 tỷ, vốn chủ sở hữu đạt gần 22.900 tỷ
Công ty TNHH Mặt Trời Vũng Tàu, thành viên Tập đoàn Sun Group ghi nhận vốn chủ sở hữu gần 22.913 tỷ đồng tại cuối tháng 6/2026, trong đó vốn đầu tư của chủ sở hữu đạt 22.570 tỷ đồng.
PAP đề xuất nâng vốn dự án Cảng Phước An lên gần 17.900 tỷ đồng
PAP đề xuất nâng tổng vốn Dự án Cảng Phước An thêm khoảng 6.868 tỷ đồng và kéo thời gian thực hiện đến năm 2031. Doanh nghiệp đồng thời trình cổ đông đầu tư phân...
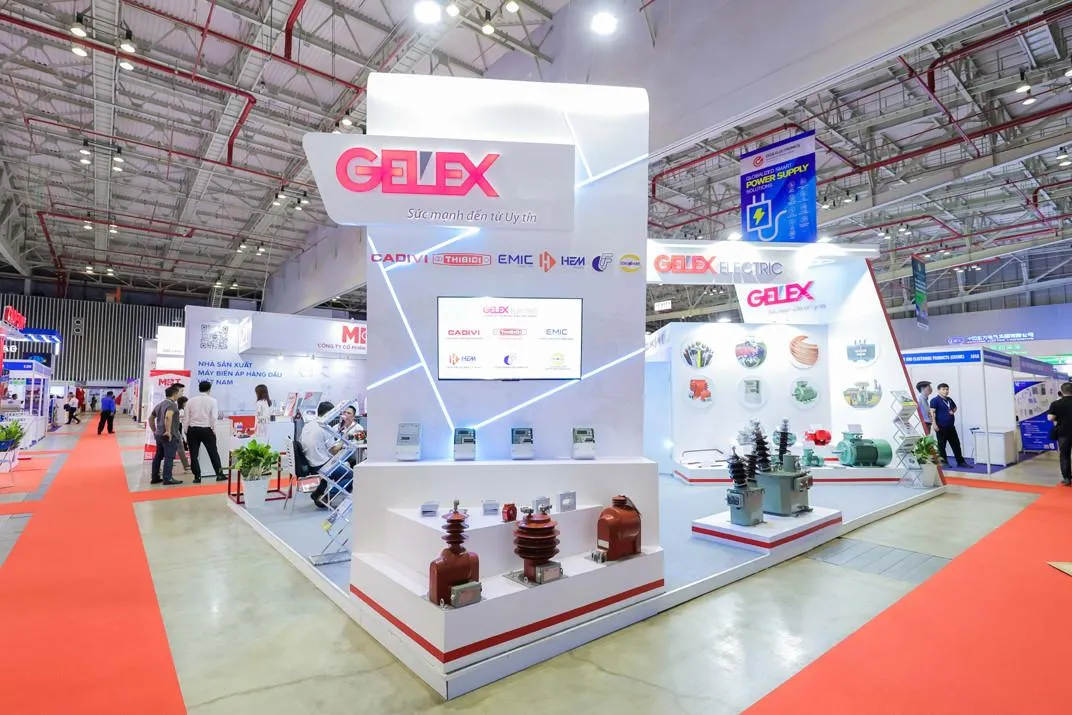
Gelex Electric sắp tặng quà cổ tức “khủng” cho công ty mẹ
CTCP Điện lực Gelex (Gelex Electric) dự kiến chi hơn 320 tỷ đồng để thực hiện tạm ứng cổ tức, trong đó cổ đông lớn nhất là Tập đoàn Gelex sẽ nhận về khoảng 243 tỷ đồng.
Nam Long tiếp tục có biến động nhân sự cấp cao
Sau khi rời vị trí Tổng Giám đốc của CTCP Đầu tư Nam Long, ông Lucas Ignatius Loh Jen Yuh tiếp tục gửi đơn xin từ nhiệm vai trò Thành viên Hội đồng quản trị.
Vingroup nhận chuyển nhượng 100% vốn VinFast Úc
Vingroup nhận chuyển nhượng công ty con tại Úc từ VinFast Việt Nam, đưa pháp nhân này về tập đoàn để làm đầu mối nghiên cứu thị trường bất động sản và công nghệ.
Công ty ông Trần Bá Dương đề xuất đầu tư 2 dự án hơn 3.800ha tại Đà Nẵng
Thaco Agri - doanh nghiệp thuộc hệ sinh thái Thaco của ông Trần Bá Dương, vừa đề xuất hai dự án phát triển vùng trồng sâm Ngọc Linh và dược liệu tại TP Đà Nẵng.
Điện Máy Xanh thu về hơn 360 tỷ đồng doanh thu mỗi ngày trong 8 tháng đầu năm
Trong 8 tháng đầu năm 2026, Công ty Cổ phần Đầu tư Điện Máy Xanh ghi nhận mức tăng trưởng doanh thu 30% so với cùng kỳ năm trước, đạt hơn 87.000 tỷ đồng dù không mở thêm cửa hàng mới trong nước.
Quốc Cường Gia Lai lãi gần 182 tỷ đồng sau 6 tháng nhờ chuyển nhượng thủy điện
Quốc Cường Gia Lai hoàn thành hơn 66% kế hoạch lợi nhuận năm 2026 sau 6 tháng, trong đó khoản lợi nhuận hơn 243 tỷ đồng từ chuyển nhượng ba nhà máy thủy điện đóng góp đáng kể vào kết này.
Hai con gái Chủ tịch PNJ đăng ký bán 25 triệu cổ phiếu
Nhằm hỗ trợ Công ty Cổ phần Vàng bạc Đá quý Phú Nhuận (PNJ) bổ sung vốn lưu động phục vụ quá trình tái thiết, hai con gái của Chủ tịch Cao Thị Ngọc Dung đã đăng ký bán tổng cộng 25 triệu cổ phiếu.
Lợi nhuận tại Tập đoàn Hà Đô (HDG) tăng mạnh sau soát xét bán niên 2026
Sau soát xét báo cáo tài chính bán niên 2026, Tập đoàn Hà Đô (HDG) ghi nhận lợi nhuận sau thuế tăng vọt 86% lên hơn 386 tỷ đồng.

Xem nhiều
